| بخش کلیدی | اقدام و نکته طلایی |
|---|---|
| نقطه شروع | ساخت صندوق اضطراری (۳ تا ۶ ماه خرج زندگی) در جای امن |
| پسانداز یا سرمایهگذاری | پسانداز برای روز مبادا؛ سرمایهگذاری برای رشد پول و شکست تورم |
| نحوه مدیریت درآمد | خودکارسازی واریز سرمایهگذاری و دوری از ولخرجی با افزایش حقوق |
| اهرم رشد دارایی | شروع زودهنگام و دادن زمان به سود مرکب در ماراتن بازار |
| خطای خطرناک | نقد نگهداشتن تمام پول و تاخیر انداختن در شروع سرمایهگذاری |
| گزینههای مناسب خرد | صندوقهای درآمد ثابت، ETFهای طلا و صندوقهای مختلط و سهامی |
خیلیها فکر می کنن سرمایهگذاری فقط مال پولدارهاست و با سرمایه گذاری با پول کم نمیشه به جایی رسید، اما واقعیت اینه که فرمول ثروتمند شدن، حقوق نجومی نیست؛ استمرار و هوشمندی مالیه ! توی این مقاله قدم به قدم یاد می گیریم که چطور حتی با پولهای خرد، قلک اضطراری بسازیم، گرفتار تورم نشیم و با کمک جادوی سود مرکب در طول زمان به استقلال مالی برسیم. از تفکیک پسانداز و سرمایه گذاری گرفته تا دوری از اشتباهات پرهزینه و معرفی بهترین گزینههای سرمایه گذاری با مبلغ کم بازار مثل صندوقهای طلا و درآمد ثابت، همهچیز رو به زبون ساده با هم مرور میکنیم.
پادکست خلاصه مقاله “سرمایه گذاری با درآمد متوسط”
زمان پادکست: 2 دقیقه
سرمایه گذاری با درآمد متوسط شدنیه؟
سرمایهگذاری با درآمد متوسط شدنیه. خیلیا با حقوق متوسط و شغل معمولی تونستن ظرف چند دهه کلی ثروت جمع کنن. راز موفقیتشون حقوق نجومی نیست، بلکه برای سرمایهگذاری با مبلغ کم اینا رو رعایت کردن: زود شروع کردن، کمتر از درآمدشون خرج کردن، خودکار کردن واریزها و دوری از اشتباهات پرهزینه. یادت باشه زمان و سود مرکب خیلی بیشتر از فیش حقوقی ماهانه بهت کمک میکنه پولدار بشی.
روش شروع سرمایه گذاری با پول کم؟
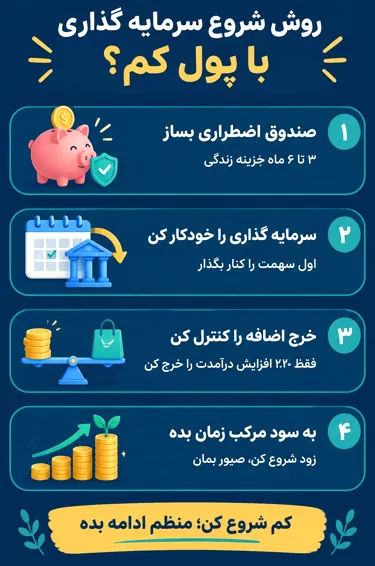
برای شروع سرمایه گذاری با پول کم، این مسیر رو دنبال کن:
- برای سرمایه گذاری با مبلغ کم آهسته و پیوسته باش: اول خرج ۳ تا ۶ ماه زندگیت رو به عنوان صندوق اضطراری کنار بذار تا در مواقع ضروری دستت خالی نباشه و خیالت راحت باشه.
- اول سهم خودت رو بردار: با سیستم های بانکی، واریز پول به حساب پس اندازت رو اتوماتیک کن تا قبل از اینکه حقوقت رو خرج کنی، اول سهم سرمایه گذاریت کنار گذاشته بشه.
- جلوی ولخرجی رو بگیر: با افزایش درآمد، سبک زندگیت رو الکی گرون نکن. یه قانون برای خودت بذار که مثلا فقط ۲۰ درصد از اضافه درآمدت رو خرج کنی و بقیش رو سرمایه گذاری کنی.
- به سود مرکب زمان بده: زود شروع کن و صبور باش. ثروتمند شدن یک دوی سرعت نیست، یک ماراتن طولانیه که قدرت سود مرکب در طول زمان، معجزش رو نشون میده.
پس انداز یا سرمایه گذاری؟
پس انداز یا سرمایه گذاری ، این دو جایگزین هم نیستن بلکه مکمل همدیگه هستن.
این مطلب رو از سایت nasdaq درباره پس انداز یا سرمایه گذاری اوردیم که به همراه ترجمه میخونیم:
Both saving and investing can help you achieve your money goals—and they work really well together, so you don’t have to pick one or the other.
ترجمه : پس انداز کردن و سرمایه گذاری هر دو می تونن کمکت کنن به هدف های مالیت برسی؛ این دو کنار هم خیلی خوب جواب میدن، پس لازم نیست یکی رو به جای دیگری انتخاب کنی.
| جنبه | پسانداز | سرمایهگذاری |
|---|---|---|
| هدف | امنیت کوتاه مدت و شرایط اضطراری | رشد دارایی و مقابله با تورم |
| ریسک | خیلی کم | کم تا بالا (بسته به نوع) |
| بازده | پایین (اغلب کمتر از تورم) | متوسط تا بالا |
| افق زمانی | کوتاه مدت | میان مدت تا بلند مدت |
| نقدشوندگی | بالا | متغیر |
داشتن صندوق اضطراری سرمایهگذاری با مبلغ کم (۳ تا ۶ ماه خرج زندگی) از نون شب واجب تره تا مجبور نشی وسط بحران، سرمایت رو با ضرر نقد کنی. از اون طرف ، نگه داشتن پول نقد زیاد هم یعنی باختن به تورم!
راه درستش اینه: اول قلک اضطراریت رو پر کن، بعد مازاد درآمدت رو بده به دست سرمایه گذاری تا با سود مرکب برات رشد کنه. اینطوری هم خیالت تخته، هم پولت برات کار میکنه.
اشتباهات رایج سرمایه گذاران با درآمد متوسط
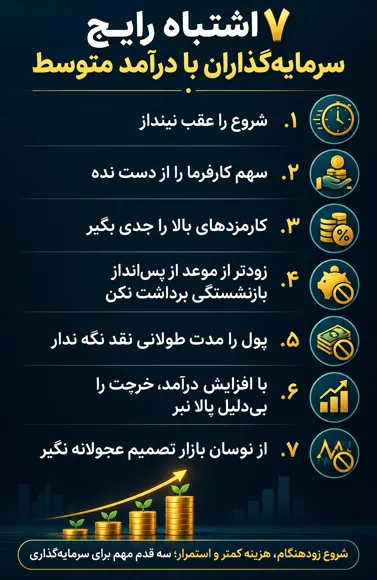
اشتباهاتی که در سرمایهگذاری با مبلغ کم مواجه میشن:
- وقت کشی نکن: هر چقدر دیرتر استارت بزنی، سود مرکب بیشتری رو از دست میدی؛ حتی ۱۰ سال تأخیر میتونه تفاوت بین داشتن یه ثروت حسابی و یه مبلغ معمولی باشه.
- پول رایگان رو دور نریز: اگه کارفرما طرحی داره که بخشی از پولت رو اضافه میکنه (match)، حتما ازش استفاده کن؛ این پول مفت رو به هیچ وجه نباید از دست داد.
- پولتو خرج کارمزد نکن: سراغ صندوقهای پرهزینه نرو؛ این کارمزدهای اضافه، ذره ذره سود خالصت رو میبلعه.
- به قلک بازنشستگی دست نزن: پولهای بازنشستگی برای دوران پیریه، نه هزینههای الان؛ برداشت زودهنگام ازش، کمرِ رشد مالیت رو میشکنه.
- پول نقد زیاد، همیشه خوب نیست: اگه همش پولت رو نقد نگه داری و وارد بازار نکنی، ارزشش توسط تورم خورده میشه؛ پول باید در حال کار باشه.
- تله افزایش درآمد: به محض اینکه حقوقت زیاد شد، نری سبک زندگیت رو گرون تر کنی؛ همون روال قبلی رو داشته باش و اون پول اضافه رو سرمایه گذاری کن.
- از بازار نترس: ترس از نوسان و نخریدن سهام، بدترین دشمن رشد داراییاته ؛ یادت باشه که توی درازمدت، حضور در بازار خیلی امن تر از بیرون موندنه.
آموزش مالی؛ قدم اول سرمایه گذاری
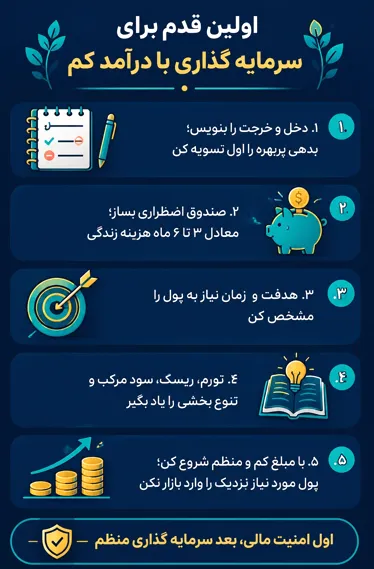
اولین قدم برای سرمایه گذاری با درآمد کم :
اول ببین کجای کاری: دخل و خرج، بدهی ها و پس اندازت رو قشنگ بیار روی کاغذ. اگه وامی داری که سودش بالاست، قبل از هر کاری اول اونو تسویه کن؛ چون خلاص شدن از شر بدهی سنگین، خودش بهترین و بی ریسک ترین سود دنیاست.
یه قلک برای روز مبادا بساز: اندازه ۳ تا ۶ ماه خرج زندگیت رو بذار توی یه جای امن که سریع هم نقد بشه (مثل صندوق درآمد ثابت). اینطوری خیالت راحته که اگه یه اتفاق پیش بینی نشده افتاد، نیازی نیست به سرمایت دست بزنی.
تکلیفت رو با هدفت مشخص کن: قراره با این پول چیکار کنی؟ برای سال دیگه میخوایش یا ده سال دیگه ؟ وقتی هدفت معلوم باشه، میفهمی چقدر باید پولت توی بازار بمونه و چقدر میتونی ریسک کنی.
قبل از شیرجه زدن، شنا یاد بگیر: چشم بسته نپر توی بازار! مفاهیم ساده و پایه مثل تورم، ریسک، سود مرکب و پخش کردن پول رو یاد بگیر. پادکست ها، ویدیوها و آموزش های رایگان مدیریت مالی و صندوق ها رو ببین تا بدونی داری چیکار میکنی. اگه برای تصمیمگیری مالی نیاز به راهنمایی بیشتری داری، استفاده از مشاور مالی با هوش مصنوعی هم میتونه برات مفید باشه.
با مبالغ کم استارت بزن و ادامه بده: مهم نیست با چقدر پول شروع میکنی، مهم اینه که سرمایه گذاری بشه عادت ماهانت.
این قانون طلایی رو هم فراموش نکن: پولی که چند وقت دیگه لازمش داری رو اصلا وارد بازار نکن.
بهترین گزینهها برای سرمایه گذاری کمهزینه
در جدول زیر بهترین گزینه ها رو برای سرمایه گذاری با درآمد کم بررسی کردیم:
| گزینه سرمایهگذاری | میزان ریسک | ویژگی اصلی | مناسب برای |
|---|---|---|---|
| صندوق درآمد ثابت | خیلی کم | بازدهی بهتر از بانک و نقدشوندگی عالی | بخش امن سبد و جایگزین بانک |
| صندوق طلا (ETF) | متوسط | همگام با قیمت طلا و دلار، بدون دردسر نگهداری | حفظ ارزش پول در برابر تورم |
| گواهی سکه یا طلای دیجیتال | متوسط | مشابه صندوق طلا با قابلیت شروع با پول کم | کسانی که سرمایه خرد دارند |
| صندوق سهامی یا مختلط | متوسط تا بالا | مدیریت حرفهای و پتانسیل سود بالا | افق زمانی بلندمدت (۳ سال به بالا) |
| سهام مستقیم بورس | بالا | نیاز به دانش تخصصی بالا | معاملهگران با تجربه (مبتدیها نرو!) |
| کرادفاندینگ و کریپتو | بالا | سودهای جذاب یا ریسک زیاد | افراد ریسکپذیر (با احتیاط زیاد) |
اگه قصد داری روی طلا سرمایهگذاری کنی، بهتره قبلش با مفاهیمی مثل نحوه تعیین حد سود و ضرر در بازار طلا هم آشنا باشی تا بدون برنامه وارد معامله نشی. مقایسه ارزش ارزها هم میتونه برای شناخت با ارزش ترین پول دنیا مفید باشه.
نتیجه گیری
با خوندن این مطلب سرمایهگذاری با درآمد متوسط رو یاد گرفیتم و متوجه شدیم که رسیدن به امنیت مالی با درآمد متوسط یا پول کم اصلا رویا نیست، فقط نظم، صبوری و پرهیز از هیجان میخواد. اولین کاری که از همین ماه باید انجام بدی اینه که بدهیهای بد رو ببندی، قلک اضطراریت رو پر کنی و بعدش بدون معطلی، با مبالغ خرد وارد گزینههای شفاف و کمهزینه ای مثل صندوقها بشی. منتظر رقمهای گنده نباش؛ مهم استمرارته، نه مبلغی که باهاش شروع میکنی. بازار سرمایه در درازمدت رفیق کساییه که عجله ندارن و اجازه میدن زمان کار خودش رو بکنه ؛ پس از همین امروز دست به کار شو.
سوالات متداول
۱. با چقدر پول میتونم سرمایهگذاری رو شروع کنم؟
تقریباً با هر مبلغی! در حال حاضر با مبالغی بین ۱۰۰ تا ۵۰۰ هزار تومن هم میتونی توی بورس واحدهای صندوقهای درآمد ثابت، سهامی یا حتی صندوقهای طلا رو بخری.
۲. چرا نباید همه پساندازم رو توی بانک نگه دارم؟
چون سود سپرده بانکی از تورم واقعی جامعه عقبتره. وقتی پول توی بانک میمونه، هر روز از قدرت خریدش کم میشه؛ در حالی که سرمایهگذاری درست ارزش پولت رو حفظ میکنه.
۳. اول بدهیهام رو بدم یا سرمایهگذاری کنم؟
اگه بدهی یا وامی داری که سودش بالاست، حتماً اول اونو تسویه کن. خلاص شدن از بهره بالا، خودش قطعیترین و بهترین سودی هست که میتونی به دست بیاری.
۴. صندوقهای درآمد ثابت چقدر ریسک دارن؟
ریسک این صندوقها بسیار ناچیز و نزدیک به صفره؛ بازدهی منظم ماهانه میدن، سودشون از بانک بالاتره و هر وقت بخوای نقد میشن.